رکورد تولید فولاد هرمزگان در سایه جهش هزینه انرژی
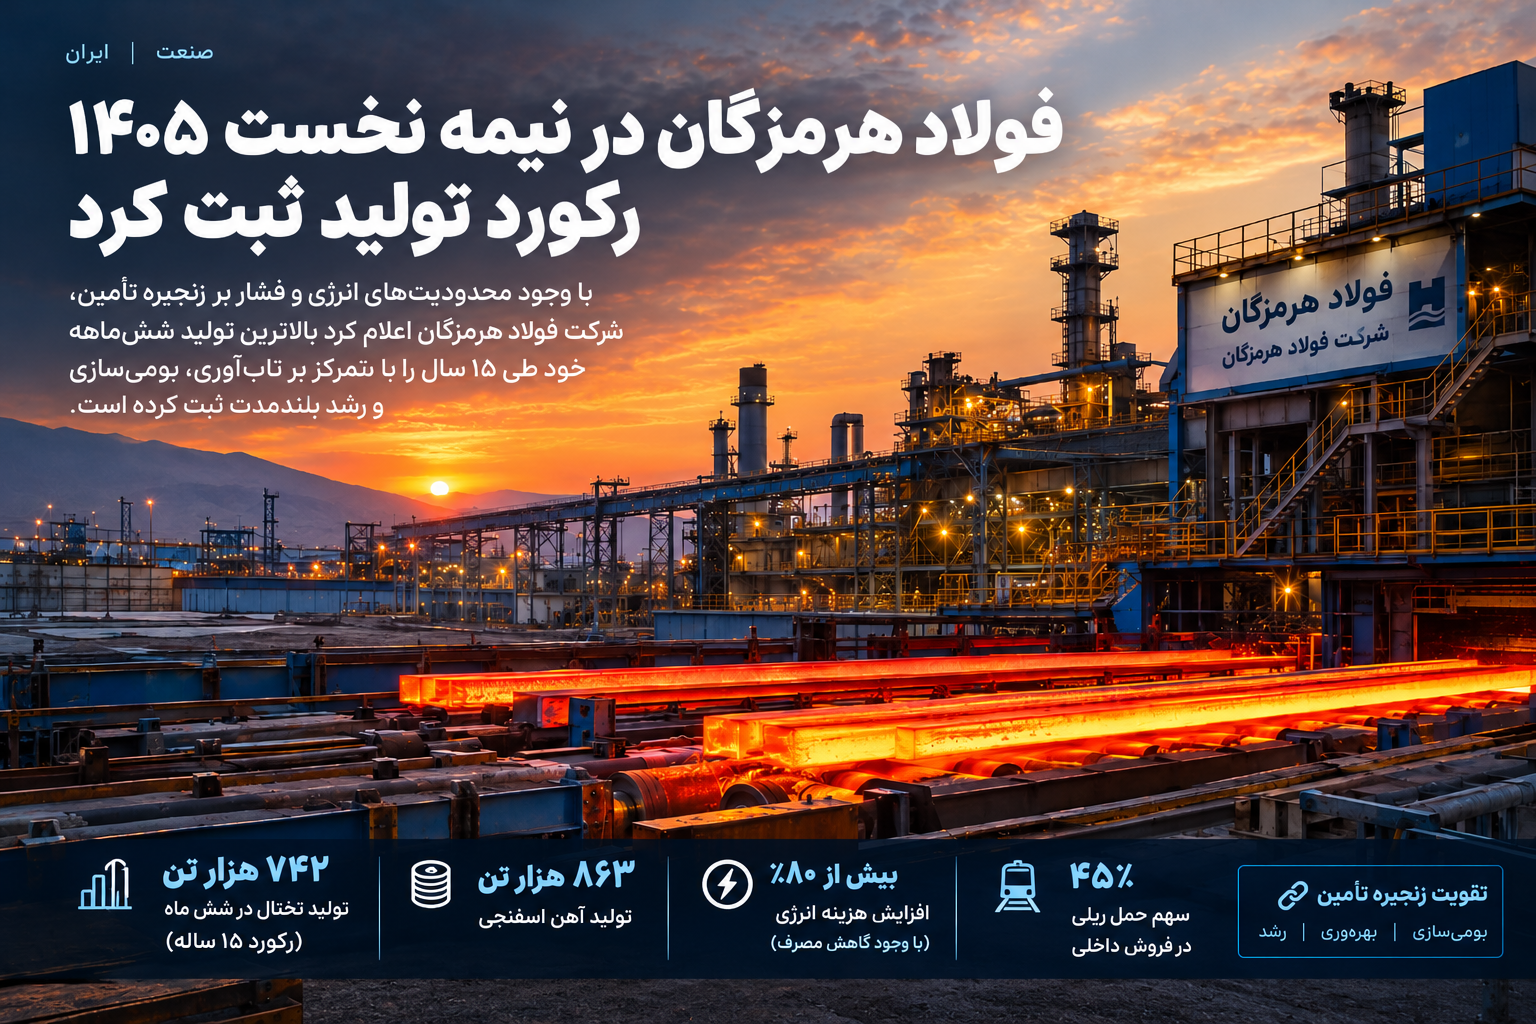
شرکت فولاد هرمزگان در شش ماه نخست سال ۱۴۰۵ حدود ۷۴۲ هزار تن تختال و ۸۶۳ هزار تن آهن اسفنجی تولید کرد؛ عملکردی که به گفته معاون بهرهبرداری شرکت، رکورد تولید ششماهه در ۱۵ سال فعالیت این مجموعه است. با این حال، افزایش بیش از ۸۰ درصدی هزینه پرداختی برق و گاز به بیش از ۹.۸ هزار میلیارد تومان، در کنار رشد درآمد فروش و توسعه حمل ریلی، نشان میدهد حفظ روند تولید برای این شرکت با چالش هزینه و تأمین پایدار انرژی همراه بوده است.
به گزارش آهننیوز؛ فولاد هرمزگان در نیمه نخست سال ۱۴۰۵، با وجود محدودیتهای انرژی و دشواریهای زنجیره تأمین، از ثبت رکورد تولید تختال و افزایش فروش خبر داده است؛ عملکردی که در کنار پیشرفت پروژههای توسعهای، با رشد قابلتوجه هزینه برق و گاز همراه بوده است.
مجید ابوعطیوی، معاون بهرهبرداری شرکت، اعلام کرد تولید تختال در شش ماه نخست سال به حدود ۷۴۲ هزار تن و تولید آهن اسفنجی در واحد احیا مستقیم به ۸۶۳ هزار تن رسیده است. به گفته او، تولید تختال در این دوره بالاترین رکورد ششماهه شرکت طی ۱۵ سال فعالیت آن بوده است.
با این حال، هزینه پرداختی برق و گاز در همین دوره از ۹ هزار و ۸۰۰ میلیارد تومان فراتر رفته و بیش از ۸۰ درصد نسبت به مدت مشابه سال گذشته افزایش یافته است؛ افزایشی که بنا بر اظهارات معاون بهرهبرداری، با وجود کاهش مصرف انرژی رخ داده است. این ارقام، اهمیت هزینه انرژی در اقتصاد تولید فولاد و ضرورت بررسی سهم آن در بهای تمامشده محصولات را برجسته میکند.
رشد فروش و تغییر مسیر حملونقل
مهدی شکریزاده، مدیر فروش و بازاریابی شرکت، گفت فولاد هرمزگان تا پایان شهریورماه حدود ۷۴۰ هزار تن تختال در بازار داخلی فروخته است؛ رقمی که ۵۹ درصد بیشتر از مدت مشابه سال گذشته اعلام شده است. به گفته او، ۸۵ هزار تن تختال نیز به بازارهای صادراتی ارسال شده و مجموع فروش داخلی و صادراتی شرکت به حدود ۸۲۶ هزار تن رسیده است.
شکریزاده همچنین از افزایش سهم حمل ریلی در فروش داخلی خبر داد. بر اساس اظهارات او، سهم حمل ریلی که در سالهای گذشته کمتر از پنج درصد بود، در سال جاری به بیش از ۴۵ درصد رسیده است. این تغییر میتواند با کاهش وابستگی به حمل جادهای، بهبود قابلیت برنامهریزی تحویل و افزایش تابآوری زنجیره تأمین همراه باشد؛ هرچند ارزیابی میزان صرفهجویی واقعی به اطلاعات هزینه حمل، زمان تحویل و حجم جابهجایی نیاز دارد.
احمدپور، معاون مالی و اقتصادی شرکت، نیز درآمد فروش فولاد هرمزگان را در شش ماه نخست سال بیش از ۵۶ هزار میلیارد تومان اعلام کرد که به گفته او، ۱۴۹ درصد نسبت به دوره مشابه سال قبل رشد داشته است. برای سنجش کیفیت این رشد، مقایسه درآمد اسمی با حجم فروش، قیمتهای فروش، ترکیب محصولات و هزینههای تولید ضروری است؛ زیرا افزایش درآمد بهتنهایی معادل رشد سودآوری نیست.
بومیسازی و طرحهای توسعه
شرکت فولاد هرمزگان اعلام کرده است که در نیمه نخست سال، شماری از تجهیزات مورد نیاز خطوط تولید، از جمله برخی قطعات جرثقیلها، پمپ عمودی اسکیلپیت، نازلهای اسپری آب ماشین ریختهگری مداوم و قطعات واحد بریکتسازی، بومیسازی شدهاند. به گفته معاون بهرهبرداری، این اقدامات با هدف کاهش وابستگی به تأمین خارجی و مقابله با دشواریهای تهیه تجهیزات انجام شده است.
در بخش توسعه، آیدین اسعدی، معاون طرح و توسعه شرکت، اعلام کرد از ابتدای سال ۱۴۰۴ تا پایان نیمه نخست ۱۴۰۵، مطالعات مهندسی ۱۲۷ پروژه انجام شده و ۳۲ پروژه برای اجرا ابلاغ شدهاند. بر اساس اطلاعات ارائهشده از سوی شرکت، پروژه مدول سوم احیا مستقیم با ظرفیت سالانه یک میلیون و ۷۲۰ هزار تن به پیشرفت ۴۷ درصدی رسیده است. پیشرفت واحد دوم گازهای صنعتی بیش از ۷۰ درصد و توسعه ایستگاه گاز ۸۵ درصد اعلام شده است. همچنین پروژه احیا مستقیم ستاره سیمین هرمز، از طرحهای مشارکتی شرکت، به پیشرفت ۶۲ درصدی رسیده است.
این ارقام تصویری از ادامه سرمایهگذاری در زیرساختهای تولید ارائه میکنند، اما ارزیابی عملکرد طرحها به اطلاعات تکمیلی درباره هزینه مصوب، مخارج انجامشده، زمانبندی اولیه و تاریخ پیشبینیشده بهرهبرداری نیاز دارد. این دادهها مشخص میکنند که پیشرفت فیزیکی اعلامشده تا چه اندازه با پیشرفت مالی و برنامه اجرایی پروژهها همخوان است.
در حوزه فناوری نیز شرکت از راهاندازی رصدخانه فناوری و نوآوری با هدف پیوند دادن نیازهای صنعتی به ظرفیت دانشگاهها و شرکتهای دانشبنیان خبر داده است. کاهش مصرف انرژی، افزایش بهرهوری فرایندها و توسعه محصولات کمکربن از محورهای اعلامشده این برنامه است. همکاری آموزشی و پژوهشی با دانشگاه هرمزگان نیز با هدف نزدیکتر کردن آموزش دانشگاهی به نیازهای عملی صنعت دنبال میشود.
کارنامه اعلامشده فولاد هرمزگان در نیمه نخست سال، ترکیبی از رکورد تولید، افزایش فروش، رشد درآمد و ادامه طرحهای توسعهای را نشان میدهد. در عین حال، رشد هزینه برق و گاز و ضرورت تأمین پایدار مواد اولیه و انرژی، همچنان از مسائل کلیدی پیش روی شرکت است. میزان موفقیت این مجموعه در حفظ روند تولید و تبدیل رشد فروش به سودآوری پایدار، به عملکرد عملیاتی نیمه دوم سال و اطلاعات دقیقتر درباره هزینهها و نتایج مالی وابسته خواهد بود.
انتهای پیام/ م
شرکت مرتبط
اشتراکگذاری
نظر شما در مورد این خبر
ارسال نظر
نظرات
هنوز نظری برای این مطلب ثبت نشده است.